Konut sigortası ile DASK arasındaki fark
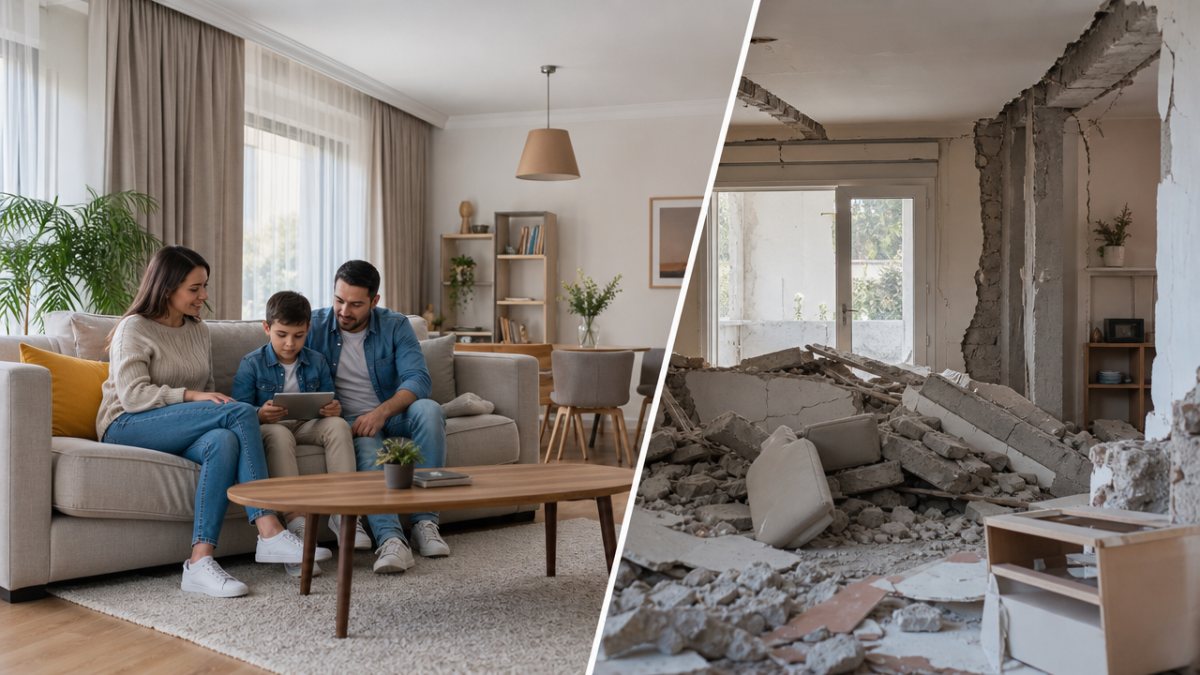
“DASK'ım var, evim sigortalı” diye düşünüyorsanız yalnız değilsiniz. Ancak bir gün mutfakta çıkan bir yangın, üst kattan sızan su ya da bir hırsızlık olayında DASK'ın bu zararları karşılamadığını öğrenmek can sıkıcı olabilir. DASK ile konut sigortası farklı amaçlara hizmet eder ve birbirinin yerine geçmez.
DASK nedir?
DASK, yani Zorunlu Deprem Sigortası, konutların deprem ve depremin yol açtığı yangın, patlama, tsunami ya da yer kayması gibi durumlarda binaya gelen zararları belirli bir teminat limiti dahilinde karşılayan zorunlu bir sigortadır.
- Tapuda mesken olarak kayıtlı bağımsız bölümler için zorunludur.
- Tapu işlemleri ve bazı abonelik işlemlerinde DASK poliçesi istenir.
- Kapsamı binanın kendisiyle sınırlıdır; ev eşyaları genellikle kapsam dışındadır.
- Teminat limiti ve prim tutarları dönemsel olarak güncellenir; güncel bilgiyi sigorta şirketinizden ya da DASK'ın resmi kanallarından öğrenin.
Ayrıntılı tanım için sözlükteki DASK maddesine bakabilirsiniz.
Konut sigortası nedir?
Konut sigortası, isteğe bağlı olarak yaptırılan ve kapsamı poliçeye göre değişen bir sigortadır. Genellikle bina, eşya ya da her ikisi için düzenlenebilir.
Poliçeye göre değişmekle birlikte konut sigortası şu riskleri kapsayabilir:
- Yangın, yıldırım ve infilak
- Su baskını ve tesisat kaynaklı su zararları
- Hırsızlık
- Fırtına, dolu ve kar ağırlığı
- Cam kırılması
- Komşulara verilen zararlar için sorumluluk
- Ek teminat olarak deprem (DASK limitini aşan kısım için)
Sözlükteki konut sigortası maddesinde genel bilgiye ulaşabilirsiniz.
Temel farklar
- Zorunluluk: DASK zorunludur; konut sigortası isteğe bağlıdır.
- Kapsam: DASK yalnızca depremin ve deprem kaynaklı durumların binaya verdiği zararı karşılar. Konut sigortası poliçeye göre çok daha geniş riskleri kapsayabilir.
- Eşya: DASK eşyaları kapsamaz; konut sigortasında eşya teminatı eklenebilir.
- Teminat: DASK'ın bir üst limiti vardır. Binanızın değeri bu limiti aşıyorsa, aradaki fark için konut sigortasına deprem teminatı eklemek düşünülebilir.
Hangi durumda hangisi devreye girer?
- Deprem sonrası binada çatlak ve hasar: DASK devreye girer; limit aşılırsa konut sigortasındaki deprem teminatı tamamlayabilir.
- Mutfakta çıkan yangın: Deprem kaynaklı değilse DASK kapsamaz; konut sigortası yangın teminatı devreye girebilir.
- Üst kattan sızan su: DASK kapsamaz; konut sigortasında su zararları teminatı varsa karşılanabilir.
- Hırsızlık: DASK kapsamaz; konut sigortasında hırsızlık teminatı gerekir.
Kiracıysanız ne yapmalısınız?
DASK genellikle ev sahibinin sorumluluğundadır. Ancak kiracı olarak kendi eşyalarınızı korumak istiyorsanız, eşya teminatlı bir konut sigortası yaptırmayı düşünebilirsiniz. Ev sahibinin bina için yaptırdığı sigorta, sizin eşyalarınızı kapsamayabilir.
Poliçe seçerken dikkat edilecekler
- Bina ve eşya bedelini gerçekçi belirleyin; düşük bedel, hasar anında eksik ödemeye yol açabilir.
- Kapsam dışı durumları (istisnaları) dikkatle okuyun.
- Muafiyet olup olmadığını ve ne anlama geldiğini sorun.
- Evin uzun süre boş kalması gibi durumların kapsamı etkileyip etkilemediğini öğrenin; yazlıklar için bu özellikle önemlidir.
- Poliçeyi her yıl yenilerken bedelleri gözden geçirin.
Örnek bir senaryo
Diyelim ki 2+1 bir dairede oturuyorsunuz ve üst kattaki komşunuzun çamaşır makinesi hortumu patladı; tavanınız ve parkeniz zarar gördü. Bu olay deprem kaynaklı olmadığı için DASK'ın konusu değildir. Konut sigortanızda su zararları teminatı varsa zarar poliçe koşullarına göre değerlendirilir. Komşunuzun sorumluluk teminatı da devreye girebilir. Bu örnek, iki sigortanın neden farklı ihtiyaçlara karşılık geldiğini açıkça gösteriyor.
Kısacası DASK, evinizin temel güvencesidir ama tek başına yeterli olmayabilir. İhtiyacınıza göre ikisini birlikte değerlendirmek, beklenmedik bir olayda sizi daha iyi korur.
Kısaca
- DASK zorunludur ve yalnızca deprem kaynaklı bina zararlarını karşılar.
- Konut sigortası isteğe bağlıdır; yangın, su, hırsızlık gibi riskleri kapsayabilir.
- DASK eşyaları kapsamaz; eşyalar için konut sigortasına bakın.
- Poliçe kapsamını, istisnaları ve bedelleri dikkatle okuyun.
Sigorta ve evle ilgili deneyimlerinizi forumda paylaşabilir, diğer kullanıcıların sorularına göz atabilirsiniz.
Bu yazı genel bilgilendirme amaçlıdır; poliçe kapsamı ve güncel teminatlar için sigorta şirketinizden veya yetkili sigorta acentesinden destek alın.